Sim, o ICMS-ST das autopeças acabou em São Paulo nas operações internas a partir de 1º de outubro de 2026. Para quem vende autopeças, isso muda a emissão da nota, a forma de apurar o imposto e, principalmente, o tratamento do estoque existente em 30/09/2026. Se a sua empresa compra e vende esses itens no estado, o momento pede revisão fiscal imediata.
A mudança foi oficializada pela Portaria SRE 34/2026, que revogou regras ligadas à ST do segmento, e o tratamento do estoque segue os procedimentos da Portaria CAT 28/2020. Na prática, quem não se organizar pode pagar imposto de forma errada ou deixar dinheiro parado no estoque.
Resumo rápido do que muda
- Desde 01/10/2026, as autopeças saíram da substituição tributária nas operações internas em São Paulo.
- As empresas do regime normal passam a destacar e apurar o ICMS da própria saída.
- No comércio do Simples Nacional, o ICMS da venda própria passa, em regra, a compor a tributação normal do DAS.
- O estoque existente em 30/09/2026 precisa ser levantado para apurar o valor de ICMS-ST passível de aproveitamento.
- Também é necessário ajustar ERP, cadastro fiscal, CST ou CSOSN, CFOP e formação de preço.
- Vendas para outros estados continuam exigindo análise separada da legislação de destino.
O que significa o fim do ICMS-ST para autopeças em SP
A conclusão é simples: o imposto deixou de ser recolhido antecipadamente pela cadeia para essas operações internas. Antes, boa parte do impacto do ICMS já vinha embutida pela sistemática de substituição tributária. Agora, a empresa volta a olhar para a própria saída e para a própria apuração.
Isso exige atenção porque a mudança não é apenas teórica. Ela afeta preço, margem, parametrização do sistema e conferência das notas fiscais. O próprio portal da legislação paulista mostra que o Anexo XIV da Portaria CAT 68/2019, ligado às autopeças, foi revogado com efeitos em 1º de outubro de 2026 na lista estadual de mercadorias sujeitas à ST.
Quanto passa a ser tributado nas saídas
Para a maior parte das empresas do regime normal em operações internas paulistas, a referência prática passa a ser a tributação própria da saída, que em muitos casos será de 18%. Essa é a alíquota interna geralmente aplicada quando não há regra específica diferente, conforme o RICMS paulista sobre alíquotas internas.
Aqui existe um cuidado importante: apesar de 18% ser a referência que costuma orientar as autopeças nesse cenário, a tributação correta sempre depende da classificação fiscal do produto, da operação e de eventuais exceções. Por isso, não é seguro copiar uma regra sem revisar NCM, cadastro e enquadramento da mercadoria.
Como fica para quem está no Simples Nacional
Para empresas do Simples Nacional, a lógica também muda. Em vez de receber a mercadoria já com ST para essas saídas internas, o ICMS da operação própria passa, em regra, a ser tratado dentro do DAS. Isso altera a composição do preço e pode mexer na margem de quem estava acostumado com a formação anterior.
Em outras palavras, o fim da ST não significa que o imposto desapareceu. Ele apenas muda de lugar na operação. Se a empresa não recalcular preço, markup e cadastro fiscal, pode vender com margem menor sem perceber.
O estoque de 30/09/2026 precisa ser contado
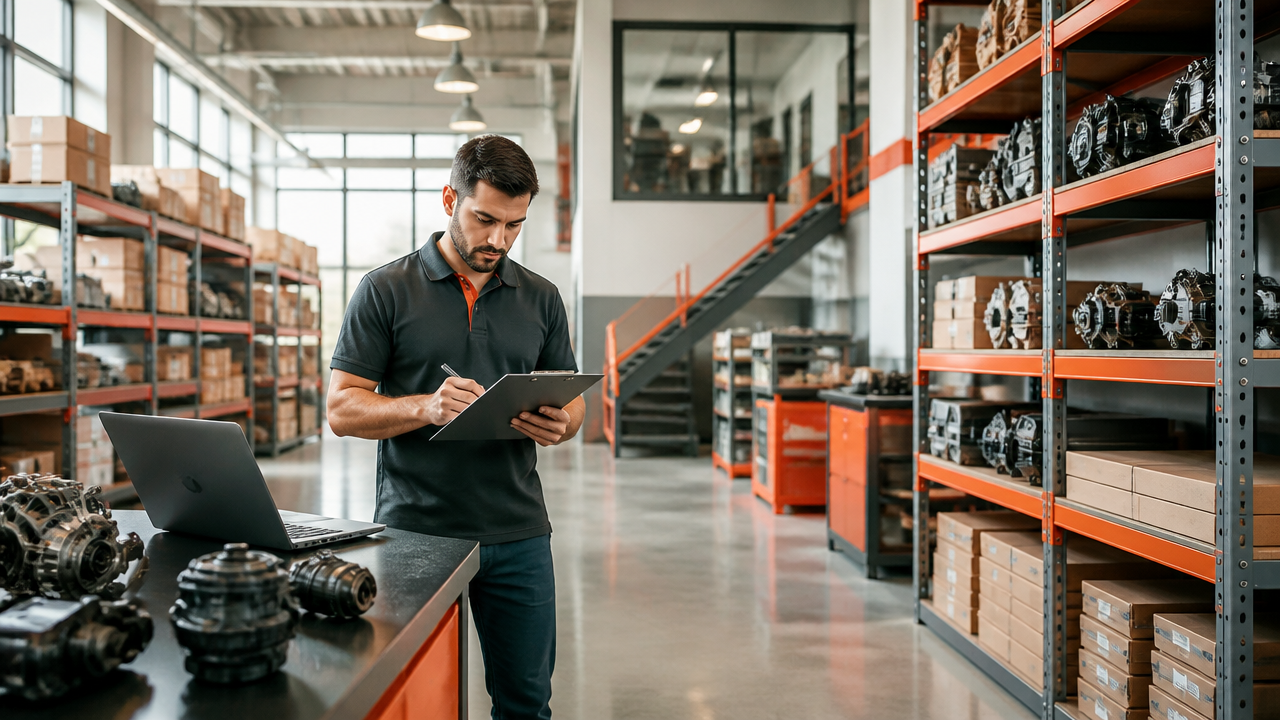
Esse é um dos pontos mais importantes da mudança. Quem tinha autopeças em estoque no fechamento de 30 de setembro de 2026 precisa fazer o levantamento físico para identificar o ICMS-ST que pode ser apropriado conforme a regra aplicável. Sem esse inventário, a empresa corre o risco de perder um valor que pode ser utilizado nos meses seguintes.
A própria Portaria CAT 28/2020 sobre estoque e exclusão da ST disciplina esse procedimento. O aproveitamento não é automático. Ele depende de contagem correta, memória de cálculo, vínculo com os documentos fiscais e escrituração adequada.
Na prática, o que a empresa deve fazer
- Contar fisicamente o estoque em 30/09/2026.
- Separar os itens alcançados pela mudança.
- Levantar notas de entrada e valores de ICMS-ST relacionados.
- Calcular o saldo que poderá ser aproveitado nos períodos seguintes.
- Registrar tudo com suporte contábil e fiscal para evitar erro no crédito.
Se essa etapa for mal feita, a empresa pode perder dinheiro ou criar problema futuro em fiscalização. Por isso, vale tratar o inventário como uma tarefa tributária, e não apenas operacional.
Quais ajustes precisam ser feitos no sistema e nas notas
Além do estoque, a empresa deve revisar o cadastro tributário dos produtos antes de faturar após 01/10/2026. Isso inclui CST ou CSOSN, CFOP, destaque do ICMS próprio quando aplicável e retirada das regras antigas de ST para as operações internas alcançadas pela mudança.
Também é importante revisar a formação de preço. Muitos negócios estavam acostumados a comprar e vender com o custo já impactado pela substituição tributária. Quando a sistemática muda, o preço precisa acompanhar a nova lógica para evitar distorções de caixa e de margem.
Outro ponto essencial é não generalizar a regra para fora de São Paulo. Em operações interestaduais, ainda pode existir exigência específica no estado de destino. Antes de emitir a nota, a empresa precisa validar cada cenário.
O que recomendamos fazer agora
Se a sua empresa trabalha com autopeças em São Paulo, nossa recomendação é agir em três frentes ao mesmo tempo: revisar o estoque, ajustar o sistema e reavaliar a formação de preço. Esperar o fechamento do mês para olhar isso depois costuma sair mais caro.
Na Inside, nós atendemos empresas de comércio em todo o Brasil e ajudamos o empresário a entender mudanças tributárias sem complicação. Nossa equipe atua com contabilidade mensal, revisão tributária, regularização e organização da rotina fiscal, sempre com apoio humano e processos digitais. Se você não sabe como levantar o ICMS-ST do estoque, calcular o saldo para abatimento ou ajustar sua operação para a nova regra, fale com a nossa equipe. Se fizer sentido para o seu caso, você também pode solicitar uma consultoria gratuita de uma hora para entender os próximos passos com mais segurança.
Perguntas frequentes
As autopeças deixaram de ter ICMS-ST em São Paulo?
Em São Paulo, as autopeças deixaram o regime de substituição tributária nas operações internas a partir de 1º de outubro de 2026. Na prática, isso significa que o ICMS-ST deixa de ser retido antecipadamente nessas mercadorias e a empresa volta a tributar a própria saída, conforme a regra aplicável ao seu regime tributário e à operação realizada.
Quando o ICMS-ST das autopeças acabou em São Paulo?
A mudança passou a valer em 1º de outubro de 2026. A revogação foi formalizada pela Portaria SRE 34/2026, publicada pela Secretaria da Fazenda e Planejamento do Estado de São Paulo. Por isso, o fechamento de setembro e a emissão das notas a partir de outubro exigem revisão imediata do cadastro fiscal e da rotina de apuração.
O fim do ICMS-ST vale para qualquer venda de autopeça?
Não. O fim da ST para autopeças tratado aqui vale para as operações internas em São Paulo abrangidas pela mudança estadual. Em vendas para outros estados, é preciso verificar a legislação da unidade de destino e os acordos aplicáveis, porque ainda pode haver substituição tributária ou outra regra específica fora de São Paulo.
Quem tem estoque de autopeças pode recuperar ICMS-ST?
A empresa precisa realizar o levantamento físico do estoque em 30/09/2026 para apurar o ICMS-ST que pode ser apropriado conforme os procedimentos da Portaria CAT 28/2020. Esse valor não é recuperado de forma automática: ele depende de cálculo, organização dos itens e escrituração correta para ser aproveitado nos meses seguintes.
Como fica o Simples Nacional depois do fim do ICMS-ST?
Para empresas do Simples Nacional, a venda própria interna deixa de carregar o ICMS-ST e o imposto passa, em regra, a compor a tributação normal do regime dentro do DAS. Mesmo assim, a empresa precisa revisar cadastro, NCM, CST ou CSOSN, regras do sistema e formação de preço para não errar a apuração nem perder margem.