Para 2027, o ponto mais importante é separar duas decisões que muita empresa ainda confunde. Uma é entrar ou voltar para o Simples Nacional. A outra é, para quem já está no regime ou vai entrar, decidir se IBS e CBS ficarão dentro do DAS ou serão recolhidos pelo regime regular. Os prazos são diferentes, o público afetado também, e errar essa leitura pode fazer a empresa perder a janela certa.
Na prática, a atualização trazida pela Resolução CGSN nº 194 exige planejamento antes de janeiro. Se houver pendências fiscais ou cadastrais, o tempo para resolver passa a contar contra a empresa. Por isso, aqui na Inside, nossa recomendação é decidir com antecedência e acompanhar o que sair nos canais oficiais do Portal do Simples Nacional.
O que o empresário precisa guardar deste calendário
- Ingresso ou retorno ao Simples: é para quem não estará como optante em 2027 e quer entrar no regime.
- Escolha sobre IBS e CBS: é para quem já está no Simples, ou vai entrar, e precisa definir se recolherá esses tributos dentro do DAS ou fora dele.
- Prazo único de regularização: pendências ligadas ao pedido de ingresso devem ser resolvidas até 30 de outubro de 2026.
- Efeito das escolhas: as decisões aprovadas passam a valer a partir de 1º de janeiro de 2027.
- Não deixe para o fim: pedir perto do encerramento reduz o tempo útil para corrigir débitos, inconsistências cadastrais e outras restrições.
Quais são os prazos do Simples Nacional para 2027
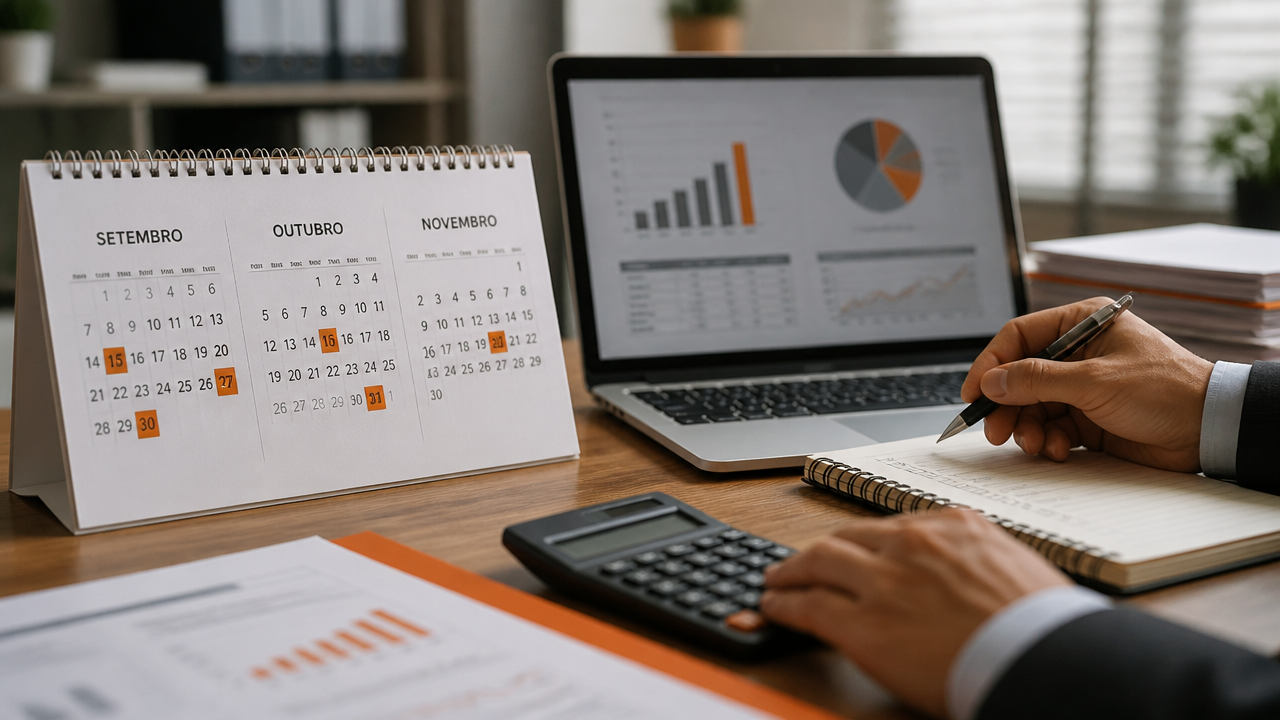
Os marcos principais ficaram mais antecipados por causa da adaptação do Simples à Reforma Tributária. A própria Receita já vinha explicando essa mudança em comunicados oficiais sobre a transição do regime para IBS e CBS, como na orientação do Ministério da Fazenda e na explicação sobre a adaptação do Simples à reforma.
| Marco | Quem deve olhar | Prazo | Quando passa a valer |
|---|---|---|---|
| Solicitação de opção pelo Simples | Empresa que quer entrar ou retornar ao regime em 2027 | até 15 de outubro de 2026 | 1º de janeiro de 2027 |
| Regularização de pendências do pedido de ingresso | Quem teve apontamento fiscal ou cadastral | até 30 de outubro de 2026 | para viabilizar a entrada em 2027 |
| Opção pelo regime regular de IBS e CBS | Empresa do Simples que quer recolher esses tributos fora do DAS | até 30 de outubro de 2026 | 1º semestre de 2027 |
| Cancelamento das opções | Quem se arrepender da solicitação feita | de 3 de novembro a 20 de dezembro de 2026 | cancela o pedido feito para 2027 |
Quem precisa pedir ingresso no Simples, e quem não precisa
Se a sua empresa não estará como optante do Simples em 2027, aí sim você precisa olhar o prazo de solicitação de opção. Isso vale para quem está fora do regime hoje, para quem foi excluído e quer retornar, ou para quem terá efeito de exclusão e deseja regularizar a situação para voltar no próximo ano.
Por outro lado, quem já está no Simples Nacional e permanecerá regularmente enquadrado não faz uma nova adesão apenas para continuar. Nesse caso, a análise costuma ser outra: manter IBS e CBS no DAS ou escolher a apuração pelo regime regular. O comunicado oficial de setembro já destacava exatamente essa separação entre as duas decisões.
O que muda com IBS e CBS dentro ou fora do DAS
De forma simples, o cenário novo criado pela Reforma Tributária é este. A empresa pode continuar no Simples e recolher IBS e CBS dentro da guia única, junto com os demais tributos do regime. Esse é o caminho padrão para quem não fizer escolha diferente.
Também passa a existir a possibilidade de continuar no Simples para os demais tributos, mas recolher IBS e CBS fora do DAS, pelo chamado regime regular. Isso exige uma análise mais cuidadosa, porque muda a forma de apuração desses dois tributos e pode impactar preço, rotina fiscal e aproveitamento de créditos nas operações com outras empresas.
Na prática, recolher IBS e CBS fora do DAS pode fazer sentido em alguns modelos de negócio, mas não é uma decisão para tomar no impulso. O melhor caminho é simular cenários. Aqui na Inside, quando esse tema aparece, nós avaliamos atividade, faturamento, perfil dos clientes, margens e rotina operacional antes de recomendar qualquer direção.
Por que o prazo de regularização até 30 de outubro merece tanta atenção
Esse é o ponto que mais gera erro. O prazo para regularizar pendências do pedido de ingresso é único, até 30 de outubro de 2026. Se a empresa pede a opção perto do fim da janela, sobra menos tempo para descobrir débitos, resolver restrições cadastrais ou cumprir exigências necessárias para aprovação.
Em outras palavras, não basta protocolar o pedido. É preciso ter tempo real para reagir caso o sistema aponte problemas. Por isso, pedir cedo é mais seguro do que pedir no último dia. O roteiro oficial da opção para 2027 é uma boa referência para acompanhar esse processo, junto com o acompanhamento no portal e nos sistemas da Receita.
O que fazer agora para não errar o prazo
Se a empresa quer entrar ou voltar para o Simples em 2027, o primeiro passo é revisar a situação fiscal e cadastral imediatamente. Se a empresa já está no regime, o foco deve ser entender se vale manter IBS e CBS no DAS ou optar pelo regime regular no primeiro semestre de 2027. São análises diferentes e não devem ser tratadas como se fossem a mesma coisa.
- confirme se a empresa estará ou não no Simples em 2027
- levante débitos e restrições cadastrais com antecedência
- simule o impacto de IBS e CBS dentro e fora do DAS
- acompanhe as publicações da Receita Federal e do Portal do Simples Nacional
- valide a decisão com apoio contábil antes do encerramento do prazo
Como a transição da Reforma Tributária muda o calendário e a lógica de decisão, adiar esse assunto pode custar a oportunidade de escolha. Se você quiser, nossa equipe pode ajudar a revisar a situação da empresa, comparar cenários tributários e organizar o processo com mais segurança.
Perguntas frequentes
Quem já está no Simples Nacional precisa fazer nova opção para 2027?
Não. Quem já está regularmente no Simples Nacional não faz nova adesão apenas para continuar no regime. A atenção, nesse caso, é outra: avaliar se IBS e CBS continuarão dentro do DAS ou se passarão a ser recolhidos pelo regime regular no primeiro semestre de 2027.
Qual é o prazo para solicitar o enquadramento no Simples Nacional em 2027?
Segundo a atualização normativa da Resolução CGSN nº 194, o pedido de ingresso ou retorno para 2027 pode ser feito até 15 de outubro de 2026. O efeito, se aprovado, começa em 1º de janeiro de 2027. Deixar para a última hora reduz o tempo para corrigir pendências.
O que significa recolher IBS e CBS fora do Simples Nacional?
É a possibilidade de a empresa continuar no Simples Nacional para os demais tributos, mas apurar IBS e CBS fora do DAS, pelo regime regular. Essa escolha interessa principalmente a empresas que precisam avaliar crédito tributário, margem e perfil dos clientes antes de decidir.
Até quando dá para regularizar pendências no pedido de ingresso?
O prazo de regularização das pendências ligadas ao pedido de ingresso é único, até 30 de outubro de 2026. Isso vale para débitos e outras restrições que impeçam a aprovação. Por isso, solicitar cedo é mais seguro do que esperar o fim da janela.
Quando a escolha sobre IBS e CBS começa a valer?
A escolha feita para IBS e CBS produz efeitos de 1º de janeiro a 30 de junho de 2027. Se a empresa não optar pelo regime regular nessa janela, esses tributos permanecem dentro do DAS no primeiro semestre. Depois, haverá nova oportunidade para o semestre seguinte, conforme a regulamentação.